全国首例!投保人性别重置后遭友邦单方退保,法院判决:赔!
点击蓝字 关注我们
消费日报讯(记者卢岳)近期,一起因性别重置手术引发的保险合同纠纷案引发社会关注。投保人小张(化名)在友邦人寿购买高端医疗险后,因完成性别重置手术并更新身份信息,被保险公司单方面退保,并拒绝赔付此前产生的4400余元常规医疗费用。上海市黄浦区人民法院经审理认定,小张投保时已如实告知健康状况和特殊情况,合同合法有效;术后产生的医疗费属于保险范围;友邦人寿单方面解约无合法依据,且退保行为发生在保险责任期内。因此:法院要求友邦人寿履行保险责任,支付小张全部医疗费用。该案件成为国内首例因性别身份变更引发的商业医保拒赔纠纷判例。
1
投保与初期理赔顺利
2023年12月,小张(化名)通过友邦人寿投保了“传世无忧(2022)高端医疗保险”,支付保费2万余元,保险合同于2024年1月正式生效。据小张陈述,投保时已向保险经纪人说明自己正处于性别身份转变期,并如实告知了过往就诊及用药情况,未隐瞒任何相关信息。保险生效后的半年内,小张先后申请了5次理赔,均获得友邦人寿的顺利赔付,表明合同初期双方履约正常,保险公司对其情况并无异议。
2
手术与身份变更成争议焦点
小张(化名)告诉消费日报记者:“我因在2024年7月,接受了性别重置手术,并于同年11月完成了身份证信息的变更。但是我早在2024年4月,已事先向友邦人寿告知了手术计划及身份信息即将变更的情况。11月13日,我取得新身份证后,立即通过保险经纪人提交了身份信息变更申请。然而,友邦人寿在处理过程中出现分化:其团体保险顺利完成变更,而个人高端医疗险的申请却迟迟未获通过。约一个月后,我通过App收到“信息变更失败”通知,同时被告知保险合同处于“未生效”状态,保险公司单方面退还保费16489.32元,我认为他们已经实质构成退保。”
小张还说:“尽管保险合同被终止,但是我在2024年10月至11月期间因偏头痛等常规疾病就医,产生了三笔共计4426.42元的医疗费用,这些诊疗与性别重置手术无关,属于保险合同中明确覆盖的常规医疗范畴。然而,友邦人寿以‘未如实告知’为由拒绝赔付,且这三次就医都发生在保险合同有效期内,而保险公司解约时间为12月,所以这三笔费用他们应该理赔给我。”
3
法律诉讼获支持
2025年7月,上海市黄浦区人民法院开庭审理此案。法院经审理查明,小张(化名)在投保时已履行如实告知义务,保险合同合法有效,涉诉医疗费用属于保障范围。法院依据《中华人民共和国保险法》第十四条——“保险合同成立后,投保人按照约定交付保险费,保险人按照约定的时间开始承担保险责任”——认定友邦人寿单方面解约拒赔缺乏法律依据,判决其全额赔付医疗费用。判决书还指出,友邦人寿所称“保险合同未生效”是系统操作失误所致,但其解约行为与性别重置手术无关的说法未获法院采信。
4
保险公司回应:为争议化解而执行判决
判决生效后,友邦人寿在2025年7月14日支付了赔偿款项。然而,该公司在事后试图不公开判决内容,遭法院拒绝。2025年10月,友邦人寿公关部门负责人回应称,此案为“未如实告知”引发的一般保险合同纠纷,并强调性别差异并非庭审争议焦点。该公司表示,基于“化解争议”的考虑愿意赔付,同时否认对性别重置群体设置购买或服务限制。
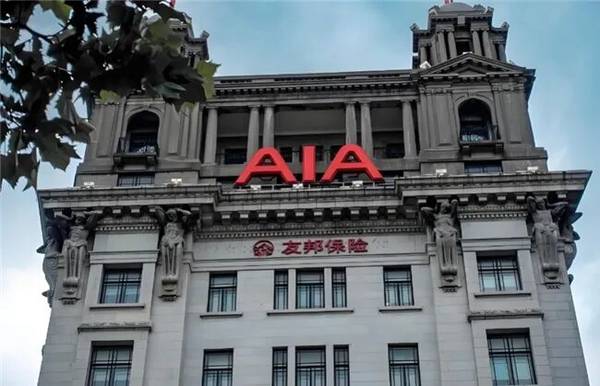
(图片来源:当事人)
NEWS
消费日报财经是《消费日报》社打造的财经新媒体平台
对于本公众号发布的所有原创内容享有著作权
转载请注明来源出处,侵权必究
投稿、爆料电话:15210062950
如有版权和其它问题需要同本账号联系的,请在文章发布后30日内进行。
如果这篇文章对你有帮助,请点赞支持